市场避险逻辑的演变
近年来,全球金融市场风险结构发生显著变化,传统避险资产如国债的避险效率出现分化。黄金期货凭借其与股票、债券等资产的低相关性,逐步成为资产配置中不可或缺的一环。地缘政治冲突、通胀预期波动以及央行购金行为共同重塑了避险逻辑,推动黄金期货的定价从单一的实际利率框架转向多维度综合模型。
黄金期货的资产配置功能
在组合管理视角下,黄金期货能够有效降低波动率并提升夏普比率。历史数据表明,在权益市场大幅回撤期间,黄金期货常表现出正收益,凸显其尾部风险对冲价值。投资者可根据风险预算动态调整黄金期货仓位,例如在利率上升期适当降低权重,而在滞胀或衰退预期下加大配置。值得注意的是,黄金期货与原油期货、工业金属等大宗商品的相关性在不同宏观背景下差异显著,需结合经济周期进行协同优化。
实际利率与黄金定价
实际利率仍是黄金期货定价的核心锚点,但近年其解释力度有所下降。央行大规模购买黄金、数字货币竞争以及市场结构变化部分削弱了实际利率的传导效率。2026年全球主要央行可能维持宽松政策退出后的观望态势,实际利率将在低位震荡,为黄金期货提供中长期支撑。投资者可关注实际利率的边际变化以及美联储政策预期的修正路径,作为入场时机参考。
资金情绪与仓位管理
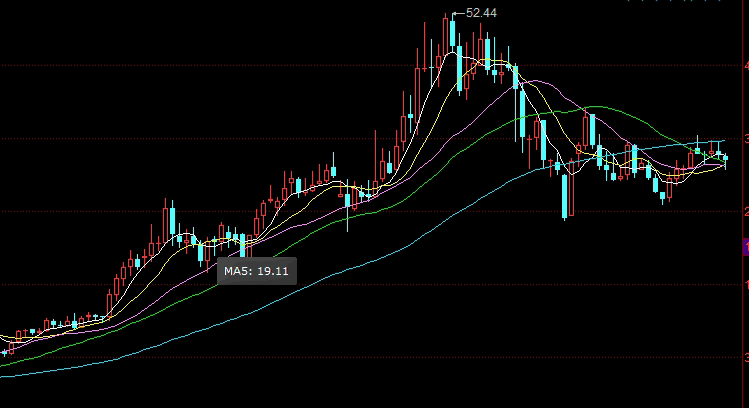
从CFTC持仓数据看,黄金期货非商业净多仓与价格走势的背离信号值得关注。当持仓极度拥挤时,市场往往面临调整风险,而净多仓快速下滑后则孕育反弹机会。建议投资者结合波动率指数(如GVZ)和期权偏斜指标,设立动态止损策略,避免在流动性收缩时遭受较大冲击。同时,黄金ETF持仓变化可作为辅助验证工具,但需注意其与期货衍生品市场价差的脱节风险。
风险提示
本文内容仅供参考,不构成投资建议。黄金期货交易涉及杠杆,可能产生超出本金的损失。市场存在不确定性,过往业绩不代表未来表现。投资者应根据自身风险承受能力审慎决策,必要时咨询专业人士。全球经济政策、突发事件均可能对黄金期货价格产生剧烈影响,请理性参与市场。