供需基本面分析
近期全球原油期货市场呈现宽幅震荡格局,主要受供需两端预期差影响。供应端方面,OPEC+成员国在产量调整上出现分歧,部分产油国超产行为导致减产协议执行率下降,而沙特及俄罗斯则倾向于维持谨慎增产策略,以平衡市场份额与油价稳定。同时,美国页岩油产量增速放缓,但钻井效率提升使得总产出仍保持韧性。需求端,全球经济增长放缓预期与短期能源消费韧性形成矛盾,中国原油进口量维持高位但炼厂开工率波动,欧美经济数据疲软抑制成品油需求。
库存数据成为市场焦点,美国商业原油库存连续多周超预期累库,但库欣地区库存偏低引发交割担忧,导致近月合约波动加剧。
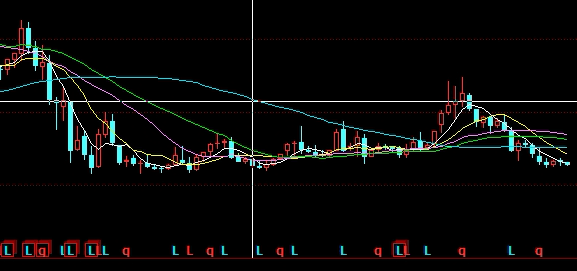
供应端OPEC+动态
OPEC+内部博弈持续,部分非洲成员国因产能限制无法完成配额,而中东核心产油国则借机巩固市场份额。近期会议决议显示,该组织倾向于在2026年初逐步退出部分减产,但具体节奏仍取决于全球库存变化。俄罗斯方面,受制裁影响原油出口转向亚洲,但船运数据存在统计偏差,实际供应量需进一步验证。值得关注的是,委内瑞拉与伊朗的潜在增产空间虽大,但受地缘政治制约,短期内难以形成实质性冲击。
需求端经济前景
全球制造业PMI持续处于荣枯线下方,暗示工业用油需求承压。然而,航空燃料需求因出行旺季回升,抵消部分柴油需求下滑。中国作为最大原油进口国,其经济刺激政策对实际原油消费的拉动效果尚未完全显现,市场对需求复苏节奏存在分歧。EIA与OPEC最新月度报告均下调2026年全球石油需求增长预测,但幅度可控,总体仍维持正增长。
政策与地缘风险
加息周期尾声与通胀预期反复,导致宏观资产定价框架切换。美联储政策路径不确定性加剧美元指数波动,进而影响以美元计价的原油期货估值。地缘方面,中东局势持续紧张,霍尔木兹海峡通行风险溢价长期存在,但各方冲突烈度尚未升级至实质性中断供应。俄罗斯与乌克兰冲突对油运保险费用的影响边际减弱,但制裁执行力度可能随国际政治风向调整。此外,美国战略石油储备补库节奏缓慢,弱化了政府干预市场的能力。
资金情绪与市场结构
CFTC持仓数据显示,WTI原油期货非商业净多头头寸连续萎缩,表明投机资金减仓观望。而期权市场隐含波动率维持高位,反映市场对突发事件冲击的戒备。远期曲线结构从backwardation向contango转换,暗示市场对远期供应宽松预期增强。但近月合约深度贴水仍制约套利资金入场,实体企业套保需求集中于防范价格下行风险。
风险管理与风险提示
原油期货属于高风险资产,投资者需充分认识杠杆交易的潜在损失。市场短期受消息面驱动,价格可能出现非理性波动。建议投资者结合自身风险承受能力,合理设置止损并分散投资组合。当前原油市场面临多空因素交织,方向**难度加大,应关注库存数据、OPEC+会议及宏观经济指标的边际变化。本文内容仅供参考,不构成任何投资建议。入市有风险,操作需谨慎。