供需视角下的股指期货市场演变
股指期货作为金融市场的核心衍生工具,其价格发现与风险对冲功能日益受到关注。近年来,市场供需格局持续变化,资金结构与库存数据成为衡量市场情绪的关键指标。本文从供需平衡与持仓库存角度,剖析股指期货市场的深层逻辑。
市场供给端:合约设计与参与者结构
从供给层面看,股指期货合约的设计与交易所规则直接决定了市场容量。随着CME、Eurex等国际交易所不断优化保证金制度和限仓规则,机构投资者参与度显著提升。国内方面,IF、IC、IH等主力合约的流动性分层明显,套保需求与投机需求的博弈推动持仓结构变化。值得注意的是,做市商制度的完善增强了市场深度,但高通勤成本环境下,部分中小投资者的退出也减少了短期供给弹性。
需求端:对冲需求与投机资金
需求端呈现多元化趋势。一是机构投资者的系统性对冲需求,随权益市场波动率抬升而增长;二是CTA策略与跨品种套利资金对股指期货的配置,尤其在原油、黄金等大宗商品联动性增强背景下,跨市场套利行为频繁影响本土合约。2026年以来,全球资金流向监测数据显示,主动型基金对股指期货的净多头持仓周期性波动,而被动型产品的衍生品敞口持续扩大,形成新的需求结构。
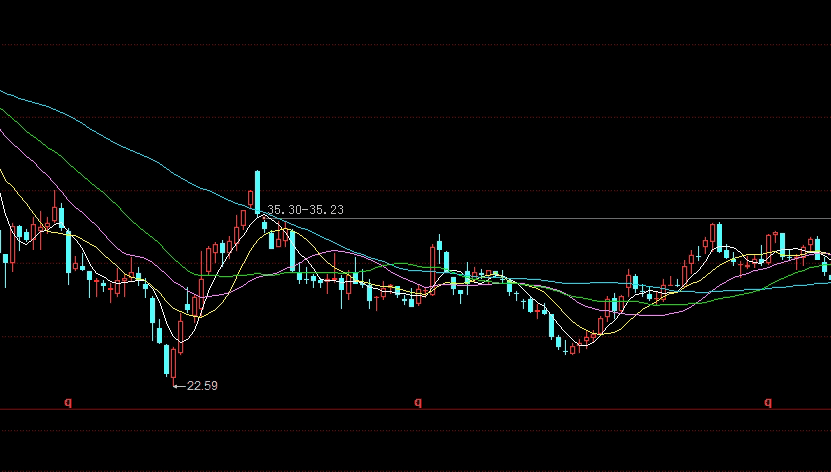
库存数据:持仓量与资金流向的启示
“库存”在股指期货语境下可理解为未平仓合约量和资金净流入指标。近期数据显示,主要合约的未平仓合约总量创历史新高,但结构分化明显:套保盘占比上升,投机盘杠杆率下降。这暗示市场参与者更关注风险管理而非方向博弈。此外,CFTC的持仓报告揭示了投机净多头的收缩趋势,与资金从新兴市场流出的宏观背景吻合。库存数据的周期性波动,往往预示指数趋势的转折风险。
风险提示与未来展望
需警惕股指期货市场的高杠杆特性与极端行情下的流动性风险。供需变化可能因监管调整或黑天鹅事件而急剧反转,历史数据不能代表未来的表现。投资者应充分了解衍生品风险,基于自身风险承受能力审慎决策。未来,随着跨境资金流动自由度提升和算法交易占比上升,股指期货的供需动态将更趋复杂,持仓库存数据将成为关键观测变量。
**风险提示**:本文不构成任何投资建议,市场有风险,投资需谨慎。