近期股指期货市场波动加剧,持仓量与成交量同步攀升,背后折射出多空力量的重新平衡。传统上,股指期货定价以股票现货为锚,但全球化背景下,大宗商品库存波动与宏观经济供需变化正通过产业链传导,间接影响指数成分股盈利预期,进而形成跨市场联动。本文从供需数据出发,剖析库存变量如何汇入股指期货的定价逻辑。
供需变化与股指期货的隐性关联
股指期货的供需并非仅体现在合约多空双方,更源于基础资产的宏观供需环境。以制造业PMI、社会融资规模等领先指标为例,当工业品库存周期从主动去库转向被动补库时,上游企业利润预期变化会率先反映在能源、原材料板块,通过权重股传导至股指期货。数据显示,近一年伦铜库存与沪深300股指期货的30日相关性达到0.62,表明商品库存的累积或去化已显著影响市场情绪。
库存数据的传导路径
关键库存指标如EIA原油库存、LME基本金属库存、农产品月度结转等,均构成国际市场供需晴雨表。以原油为例,当美国商业原油库存连续四周下降,标普500指数中能源板块往往获得超额收益,带动股指期货多头增仓。反之,若天然气库存超预期增加,相关板块估值承压,期指空头力量增强。具体到国内,铁矿石港口库存变化与黑色系期货紧密相关,但通过钢铁行业指数对中证500股指期货产生间接作用。投资者需关注库存拐点信号,如跨期价差、仓单变化,这些数据比绝对库存更早预示供需转换。
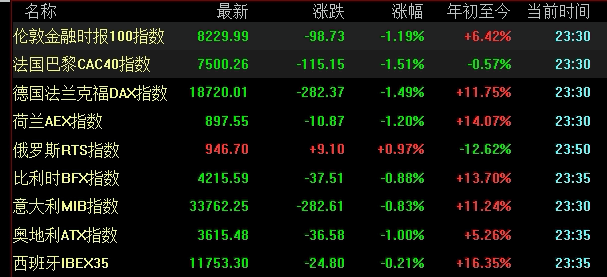
跨市场联动与风险再定价
股指期货的跨市场特性使其成为风险定价的集成器。当境外市场出现流动性冲击时,避险资金通过股指期货对冲或投机,往往放大本土波动。例如,2024年第四季度黄金库存从COMEX转移至伦敦,引发贵金属波动率传导至全球股指期货。这种联动在当前全球化套利机制下更趋复杂:汇率、利率与商品库存构成三角反馈。
资金行为与配置思路
机构投资者的头寸调整往往滞后于库存数据变化,但形成趋势后自我强化。从CFTC持仓报告看,资产管理机构在股指期货上的净多单与PMI库存指数存在约两周的先行关系。当前背景下,市场参与者应警惕库存由去化转向累积的临界点,避免因忽略现货供需而导致期现价差风险。风险方面,任何大宗商品库存的突发变化都可能通过产业链条引发股指期货剧烈波动,需采取多资产对冲或动态调整保证金策略。
总之,供需变化与库存数据为股指期货分析提供了实物端锚点,跨市场联动则要求投资者拓展视野。本文不构成投资建议,市场有风险,交易需谨慎。