近期全球金融市场波动加剧,股指期货作为风险管理工具的重要性愈发凸显。本文从供需逻辑出发,结合库存数据变化,剖析市场资金博弈的深层机制,帮助投资者理解当前复杂环境下的价格驱动因素。
供需因素的重塑
供给端,全球主要经济体制造业PMI分化明显,欧洲持续低迷而美国韧性较强,导致工业品供需格局出现裂痕。中国作为全球最大商品消费国,其宏观经济政策转向稳健,地产与基建投资对原材料需求拉动趋弱,间接影响股指期货中周期类板块的定价逻辑。需求端,新能源转型与人工智能浪潮催生结构性增量,但传统领域去库存压力尚未出清。供需错配使得市场对经济拐点的预期反复修正,股指期货价格波动加剧。
库存数据的指引
库存周期是连接供需与价格的桥梁。当前全球库存处于主动去库向被动补库的过渡阶段,美国零售商库存销售比回落至1.20附近,但批发商库存仍偏高;中国工业企业产成品库存增速连续三个月回升,显示补库迹象初现。然而,历史规律表明,库存拐点往往滞后于价格拐点1-2个季度,因此不能简单套用库存方向判断期货走势。例如,2023年原油库存低位但期货价格承压,主因需求预期悲观。库存数据的价值在于验证趋势而非预测拐点,投资者需结合产能利用率、订单指数等先行指标综合研判。
资金博弈的深层逻辑
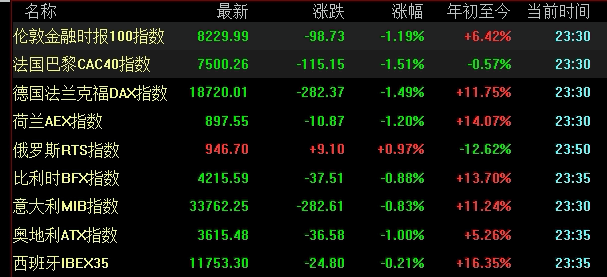
股指期货市场的参与者结构日益复杂,套保盘、投机盘与被动指数基金形成多空交织。从海外市场看,CFTC持仓报告显示,近期标普500期货投机净多头寸从极端高位回落,而商业套保空头增加,反映机构对估值泡沫的警惕。国内方面,沪深300股指期货基差在3000点附近频繁波动,暗示市场情绪脆弱。值得注意的是,地缘政治风险与央行政策分化导致资金快速轮动,黄金期货与国债期货的避险属性被反复交易,间接分流股指期货流动性。这种多维博弈格局使得单纯的供需分析难以覆盖价格全貌。
风险提示
本文内容仅供参考,不构成任何投资建议。期货市场具有高杠杆特性,价格波动可能造成本金重大损失。投资者应充分理解市场风险,根据自身风险承受能力独立决策,必要时咨询专业机构。历史表现不代表未来收益,过往库存周期规律存在失效可能,切勿盲目依赖单一指标。
总之,股指期货的定价已超越传统供需框架,库存数据作为滞后指标需谨慎使用。投资者应建立动态分析体系,融合宏观预期、资金流向与政策变量,方能在复杂市场中把握主动。